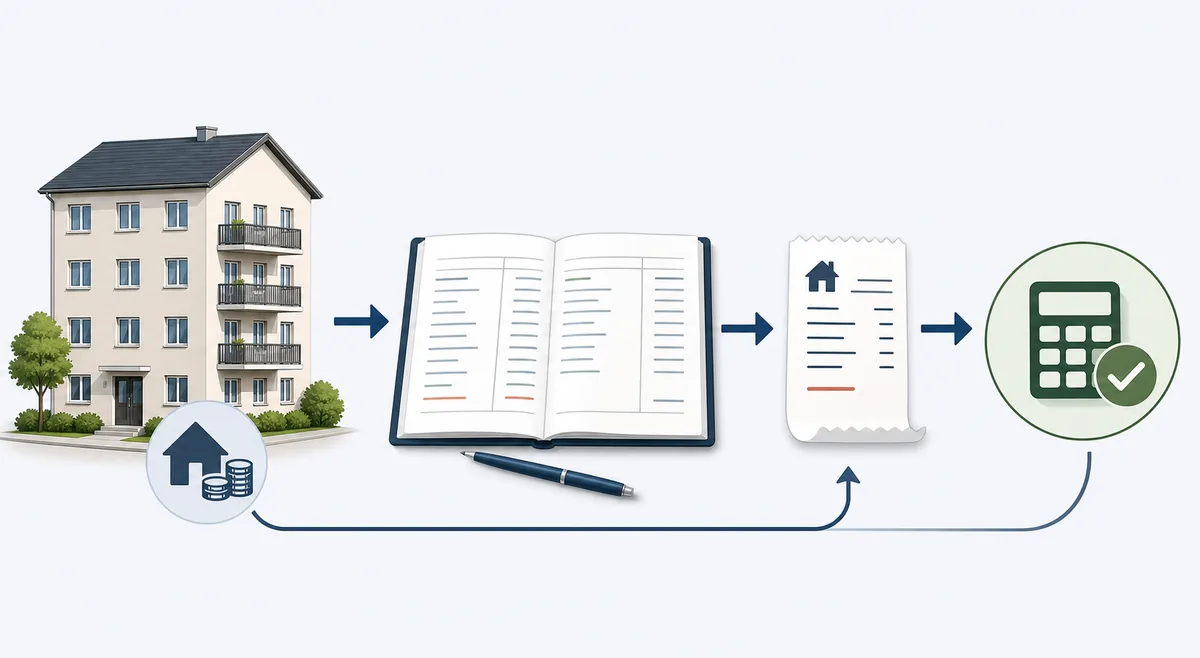
Grundsteuer in Anlage V: Einnahmen und Werbungskosten trennen
Die Frage „Wo trage ich die Grundsteuer als Vermieter ein?“ ist eigentlich eine Frage nach der richtigen Buchungslogik. Einkünfte aus Vermietung und Verpachtung werden in der Anlage V erklärt. Die Finanzverwaltung NRW nennt vereinnahmte Umlagen, darunter Grundsteuer, als typische Einnahmen und führt Grundsteuer zugleich als mögliche Werbungskosten für das vermietete Objekt auf.
Das bedeutet nicht, dass ein Umlagebetrag einfach vom Aufwand abgezogen wird. In der Objektakte stehen zwei getrennte Bewegungen: die Zahlung an die Gemeinde und der Betrag, den der Mieter über die Betriebskosten vorauszahlt oder nach einer Abrechnung nachzahlt. Diese Trennung macht die Steuererklärung prüfbar und verhindert, dass nur der Saldo ohne Beleg erklärt wird.
| Position | Beispiel in der Jahresakte | Prüffrage |
|---|---|---|
| Grundsteuerbescheid | Jahresbetrag, Steuerjahr, wirtschaftliche Einheit | Gehört der Bescheid wirklich zum Mietobjekt? |
| Umlage / Vorauszahlung | Im Mietvertrag vereinbarter Anteil und Zahlungseingänge | Ist die Umlage als Einnahme nachvollziehbar? |
| Werbungskosten | Gezahlte Grundsteuer und objektbezogene Aufwendungen | Ist der vermietete Anteil sachgerecht zugeordnet? |
| Jahresergebnis | Einnahmen und Ausgaben je Objekt und Steuerjahr | Passt die Summe zu den Belegen? |
Formulare und Zeilennummern können sich ändern. Die aktuell abrufbare Finanzamts-Information beschreibt die Einnahmen- und Werbungskostenbereiche der Anlage V, ersetzt aber nicht die Anleitung des Formulars für das konkrete Steuerjahr. Wer mehrere Objekte besitzt, sollte die Werte deshalb nicht in einer einzigen Sammelzahl führen, sondern je wirtschaftlicher Einheit aufbewahren.
Grundsteuer-Umlage in der Steuererklärung als Einnahme dokumentieren
Die Umlage auf den Mieter ist zunächst eine mietrechtliche Frage: Der Vertrag muss die Betriebskostenübernahme tragen und die Abrechnung muss den vereinbarten Schlüssel einhalten. Steuerlich ist der vereinnahmte Betrag aber eine eigene Einnahmeposition. Das gilt auch dann, wenn der Vermieter die Zahlung gedanklich nur als Erstattung der Gemeindesteuer versteht.
Für die Jahresakte genügt eine kurze Abstimmungstabelle. Notieren Sie den kommunalen Jahresbetrag, die im Abrechnungszeitraum auf die Mietpartei entfallende Umlage, bereits gezahlte Vorauszahlungen und eine eventuelle Nachzahlung. Bei einem Mieterwechsel werden die Zeiträume getrennt, statt den Jahresbetrag einfach durch zwölf zu teilen.
- Vertrag prüfen: Markieren Sie die Klausel zu Betriebskosten, Vorauszahlung oder Pauschale.
- Bescheid zuordnen: Übernehmen Sie Steuerjahr, Adresse und wirtschaftliche Einheit aus dem Bescheid.
- Geldfluss sammeln: Gleichen Sie Vorauszahlungen und Nachzahlungen mit dem Mietkonto ab.
- Abrechnung ablegen: Speichern Sie den verwendeten Verteilerschlüssel und die zugrunde liegende Fläche.
Bei einer echten Betriebskostenpauschale ist die Logik anders als bei Vorauszahlungen. Eine Pauschale wird nicht automatisch nachträglich mit dem exakten Grundsteuerbescheid neu abgerechnet. Diese mietrechtliche Grenze sollte in der Steuerakte als Hinweis stehen, damit Einnahmen nicht mit einer nicht zulässigen Nachforderung vermischt werden.
Grundsteuer als Werbungskosten bei Vermietung prüfen
§ 21 EStG ordnet Einkünfte aus der Vermietung von Grundstücken und Gebäuden den Einkünften aus Vermietung und Verpachtung zu. Für eine vermietete Immobilie kann die gezahlte Grundsteuer deshalb grundsätzlich zu den Aufwendungen gehören, die mit diesen Einkünften zusammenhängen. Der Abzug ist keine pauschale Rückzahlung: Er mindert die steuerlich relevanten Einkünfte, soweit die Kosten der Vermietung zugeordnet werden können.
Die wichtigste Kontrollfrage lautet: Welcher Teil der Zahlung betrifft die Vermietung im maßgeblichen Zeitraum? Bei einer vollständig vermieteten Einheit ist die Zuordnung meist einfach. Bei einem selbst genutzten Bereich, einem längeren Leerstand oder einer gemischten Nutzung wird ein nachvollziehbarer Flächen- und Zeitmaßstab benötigt. Der Maßstab sollte über die Jahre konsistent bleiben oder eine Änderung in der Akte erklären.
Das bestehende Informationsangebot Grundsteuer von der Steuer absetzen erklärt die Unterschiede zwischen Selbstnutzung, Vermietung, Arbeitszimmer und Mietwohnung. Auf dieser Seite steht dagegen die praktische Vermieter-Steuererklärung im Mittelpunkt: Belege, Zeiträume und die Abstimmung der Umlage.
Teilvermietung, Leerstand und Eigentumswohnung richtig aufteilen
Bei gemischter Nutzung darf nicht automatisch der komplette Bescheid als Werbungskosten der Vermietung behandelt werden. Dokumentieren Sie Gesamtfläche, vermietete Fläche und die jeweiligen Zeiträume. Für eine Wohnung, die erst ab Juli vermietet wird, ist zusätzlich der Nutzungswechsel festzuhalten. Die Grundsteuerpflicht gegenüber der Gemeinde bleibt davon unberührt.
| Fall | Was getrennt werden muss | Typischer Fehler |
|---|---|---|
| Teilvermietung im eigenen Haus | Wohnfläche, private Fläche und Mietzeitraum | Den gesamten Bescheid der Vermietung zuordnen |
| Leerstand zwischen zwei Mietern | Ende des alten Vertrags, Renovierungszeit, neuer Beginn | Leerstandsmonate ungeprüft als Mieterumlage buchen |
| Vermietete Eigentumswohnung | Eigener Grundsteuerbescheid, WEG-Unterlagen und Mietabrechnung | Hausgeld oder Rücklage mit Grundsteuer verwechseln |
| Wohn- und Gewerbeobjekt | Nutzungsanteile und möglicher Vorwegabzug | Gewerbeanteil pauschal auf Wohnraum verteilen |
Bei einer Eigentumswohnung kommt die WEG-Abrechnung hinzu. Der Grundsteuerbescheid der Einheit, das Hausgeld und die an den Mieter weitergegebenen Betriebskosten sollten in unterschiedlichen Dokumenten bleiben. Für eine erste Plausibilitätskontrolle können Sie den Grundsteuerbescheid prüfen; die steuerliche Aufteilung erfolgt anschließend in der Objektakte.

Jahresakte: Bescheid, Zahlung und Abrechnung abgleichen
Eine belastbare Grundsteuer Vermieter Steuererklärung entsteht am Jahresende nicht durch eine einzelne Zahl, sondern durch eine kurze Belegkette. Legen Sie für jedes Objekt einen Ordner oder einen digitalen Vorgang an und verwenden Sie dieselbe Bezeichnung für Bescheid, Kontoauszug, Mietvertrag und Nebenkostenabrechnung.
Checkliste für die Jahresakte
- Grundsteuerbescheid mit Steuerjahr, Adresse und wirtschaftlicher Einheit speichern.
- Raten, Jahreszahlung, Nachzahlungen und Zahlungsdatum mit dem Kontoauszug abgleichen.
- Mietvertrag und Nachträge zur Betriebskostenumlage bereithalten.
- Gesamtfläche, vermietete Fläche, Leerstand und Mieterwechsel für das Jahr notieren.
- Nebenkostenabrechnung und tatsächliche Umlage je Einheit ablegen.
- Einnahmen und Werbungskosten getrennt in die Anlage-V-Arbeitsunterlagen übernehmen.
- Eine kurze Notiz zu Sonderfällen, Aufteilungen und offenen Rückfragen ergänzen.
Die Aufbewahrung sollte so funktionieren, dass ein Dritter die Rechenkette nachvollziehen kann: Woher kommt der Jahresbetrag? Welcher Anteil wurde umgelegt? Warum ist ein Teil privat oder leerstandsbedingt nicht als Mieteranteil erfasst? Diese Fragen lassen sich mit einer Ein-Seiten-Jahresübersicht oft schneller beantworten als mit mehreren ungeordneten PDFs.
Zwei Beispiele und ein schneller Fehlercheck
Die Beispiele zeigen nur die Struktur einer Aufstellung. Sie sind keine persönliche Steuerberechnung und berücksichtigen weder Einkommensteuersatz noch weitere Werbungskosten.
| Fall | Gezahlte Grundsteuer | Umlage / Einnahme | Was die Akte zeigen sollte |
|---|---|---|---|
| Wohnung ganzjährig vermietet | 1.200 Euro | 900 Euro | Bescheid 1.200 Euro als Aufwand, 900 Euro als vereinnahmte Umlage, gleiche Objekt- und Jahresbezeichnung |
| Haus zu 60 Prozent vermietet | 1.000 Euro | 600 Euro | Flächenmaßstab und Nutzungszeitraum erklären, warum nicht der volle Betrag der Vermietung zugeordnet wird |
Beim Fehlercheck helfen drei Vergleiche. Erstens muss der Bescheid zum Objekt passen. Zweitens muss die Umlage aus Vertrag, Fläche und Zeitraum erklärbar sein. Drittens dürfen Zahlung, Einnahme und Aufwand nicht durch unterschiedliche Steuerjahre oder Mieterwechsel vermischt werden. Wenn der Betrag stark vom Vorjahr abweicht, prüfen Sie zuerst Hebesatz, Bescheidzeitraum und Flächenänderung, bevor Sie eine neue Schätzung eintragen.
Für den reinen Betrag können Sie den Grundsteuer Rechner nutzen. Er ersetzt nicht die Anlage V und nicht die individuelle Beratung, hilft aber dabei, Jahresbetrag und Bescheidwerte getrennt zu verstehen.
FAQ zur Grundsteuer Vermieter Steuererklärung
Fazit: Eine klare Akte verhindert die häufigsten Fehler
Die Grundsteuer Vermieter Steuererklärung wird übersichtlich, wenn Zahlung, Umlage und vermietungsbezogener Anteil getrennt bleiben. Anlage V ist der steuerliche Rahmen; Bescheid, Mietvertrag, Flächen und Kontoauszüge liefern die Belege. Bei gemischter Nutzung oder einem Eigentümerwechsel sollte die Aufteilung kurz begründet werden.
Für die nächsten Schritte können Sie zuerst den Grundsteuerbescheid prüfen, dann den Betrag mit dem Grundsteuer Rechner überschlagen und die fertige Objektakte mit der Anleitung des aktuellen Anlage-V-Formulars oder einer Steuerberatung abgleichen.
Offizielle Quellen und Rechtsgrundlagen
Die Quellen unterstützen die Einordnung, ersetzen aber keine individuelle Steuer- oder Rechtsberatung. Formulare und Verwaltungsanweisungen können sich ändern.
- Betriebskostenverordnung § 2 – laufende öffentliche Lasten des Grundstücks, darunter die Grundsteuer.
- Einkommensteuergesetz § 21 – Einkünfte aus Vermietung und Verpachtung.
- Finanzamt NRW: Tipps für Vermieterinnen und Vermieter – Einnahmen, Anlage V und typische Werbungskosten.
- BGB § 556 – Vereinbarung und Abrechnung von Betriebskosten.